1. У філасофіі — чалавек, які пазнае знешні свет (аб’ект) і ўздзейнічае на яго сваёй практычнай дзейнасцю.
2. Асоба, калектыў, арганізацыя, краіна і пад., якія актыўна выступаюць у якім‑н. працэсе, акце, зносінах і пад. Аўтар мае рацыю, падкрэсліваючы, што з моманту абвяшчэння Беларуская рэспубліка, як суверэнная дзяржава, з’яўлялася паўнапраўным суб’ектам міжнароднага права.«Полымя».
3.Спец. Асоба або арганізацыя, якія валодаюць пэўнымі, дакладна акрэсленымі правамі і абавязкамі. Суб’ект права. Суб’ект злачынства.
4.Разм. Чалавек як носьбіт якіх‑н. уласцівасцей; асоба. [Марынчук:] — Брыдка, самая нікчэмная рэч — у вырашэнні канфлікту даваць волю рукам. Іншага суб’екта, праўда, можна сяк-так зразумець.Ракітны.//Зневаж. Пра чалавека з адмоўнымі рысамі характару, пра падазронага чалавека. [Ганя:] — [Намыснік] паклёпнік і наогул небяспечны суб’ект...Грамовіч.
5. У логіцы — прадмет суджэння, лагічны дзённік. Суб’ект суджэння.
6. У граматыцы — дзённік.
[Лац. subjectum.]
Тлумачальны слоўнік беларускай мовы (1977-84, правапіс да 2008 г.)
ГАЛАГРА́ФІЯ (ад грэч. holos увесь, поўны + ...графія),
метад атрымання поўнага аб’ёмнага відарыса аб’екта, заснаваны на інтэрферэнцыі і дыфракцыі кагерэнтных хваль; галіна фізікі, што вывучае заканамернасці запісу, узнаўлення і пераўтварэння хвалевых палёў рознай прыроды (аптычных, акустычных і інш.). Галаграфію вынайшаў (1948) і атрымаў першыя галаграмы (ГЛ) найпрасцейшых аб’ектаў Д.Габар. У 1962—63 амер. фізікі Э.Лэйтс і Ю.Упатніекс выкарысталі для атрымання ГЛ лазер, а сав. фізік Ю.М.Дзенісюк (1962) прапанаваў метад запісу аб’ёмных ГЛ. У 1960-я г. створаны тэарэт. і эксперым. асновы галаграфіі.
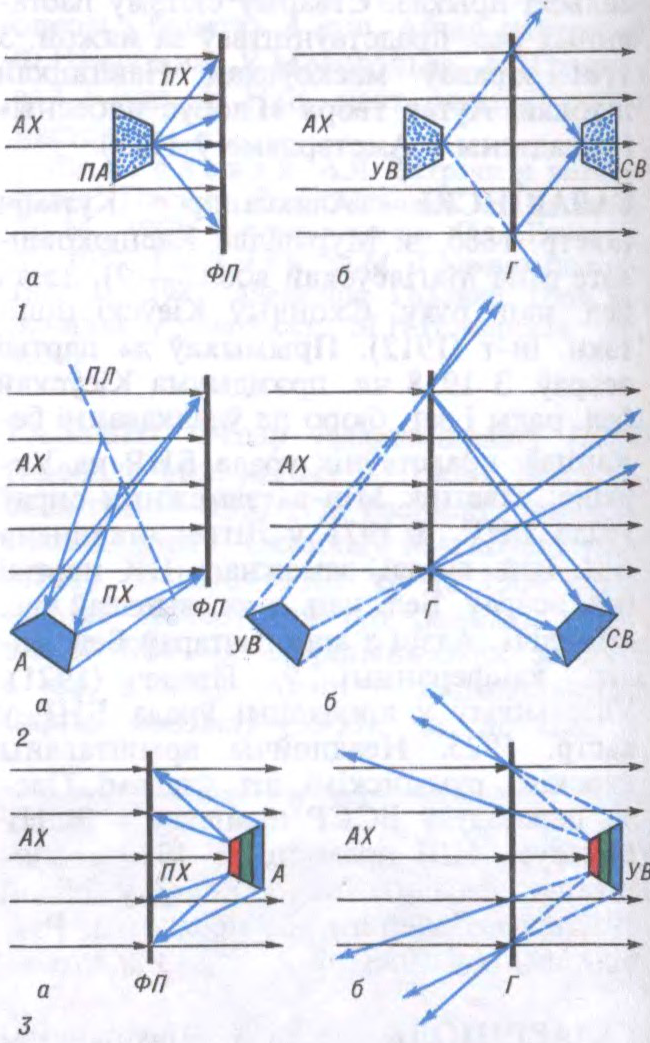
Аб’ёмны відарыс аб’екта фіксуецца на ГЛ у выглядзе інтэрферэнцыйнай карціны, створанай прадметнай хваляй (ПХ), адбітай ад аб’екта, і кагерэнтнай з ёй апорнай хваляй (АХ). У адрозненне ад фатаграфіі, дзе зафіксаваны відарыс аптычны, ГЛ дае прасторавае размеркаванне амплітуды і фазы ПХ. Паколькі ПХ не плоская, ГЛ мае структуру нерэгулярнай дыфракцыйнай рашоткі. Інфармацыя аб размеркаванні амплітуды ПХ запісваецца ў выглядзе кантрасту інтэрферэнцыйнай карціны, а фазы — у выглядзе формы і перыяду інтэрферэнцыйных палос (гл.Інтэрферэнцыя святла). Пры асвятленні галаграмы АХ у выніку дыфракцыі святла ўзнаўляецца амплітудна-фазавае размеркаванне поля ПХ. ГЛ пераўтварае частку АХ у копію ПХ, пры ўспрыманні якой вокам ствараецца ўражанне непасрэднага назірання аб’екта. Галаграфія мае шэраг спецыфічных уласцівасцей, адрозных ад фатаграфіі: ГЛ узнаўляе аб’ёмны (монахраматычны або каляровы) відарыс аб’екта, кожны ўчастак ГЛ дазваляе ўзнавіць увесь відарыс аб’екта, аб’ёмныя ГЛ Дзенісюка ўзнаўляюцца пры дапамозе звычайных крыніц святла (сонечнае асвятленне, лямпа напальвання), галаграфічны запіс мае вял. надзейнасць і інфарм. ёмістасць, што вызначае шырокі спектр практычнага выкарыстання галаграфіі: для атрымання аб’ёмных відарысаў твораў мастацтва, стварэння галаграфічнага кіно, для неразбуральнага кантролю формы складаных аб’ектаў, вывучэння неаднароднасцей матэрыялаў, захоўвання і апрацоўкі інфармацыі, для візуалізацыі акустычных і эл.-магн. палёў і інш.
На Беларусі даследаванні па галаграфіі пачаліся ў 1968 у Ін-це фізікі АН і праводзяцца ў ін-тах фіз. і фіз.-тэхн. профілю АН, БДУ і інш. Распрацаваны фіз. прынцыпы дынамічнай галаграфіі, развіты метады апрацоўкі інфармацыі і пераўтварэння прасторавай структуры лазерных пучкоў (П.А.Апанасевіч, А.А.Афанасьеў, Я.В.Івакін, А.С.Рубанаў, Б.І.Сцяпанаў і інш.). Створаны галаграфічныя метады для даследавання дэфармацый і вібрацый аб’ектаў, рэльефу паверхні, уласцівасцей плазмы, сістэмы аптычнай памяці (У.А.Піліповіч, А.А.Кавалёў, Л.В.Танін і інш.), развіты метады радыё- і акустычнай галаграфіі (П.Дз.Кухарчык, А.С.Ключнікаў, М.А.Вількоцкі).
Літ.:
Кольер Р., Беркхарт К., Лин Л. Оптическая голография: Пер. с англ.М., 1973;
Островский Ю.И. Голография и ее применение. Л., 1973;
Денисюк Ю.Н. Изобразительная голография // Наука и человечество, 1982. М., 1982;
Рубанов А.С. Некоторые вопросы динамической голографии // Проблемы современной оптики и спектроскопии. Мн., 1980.
А.С.Рубанаў.
Да арт.Галаграфія. Схемы атрымання галаграм (а) і ўзнаўлення відарысаў (б): 1 — схема Габара; 2 — схема Лэйтса—Упатніекса; 3 — схема Дзенісюка; АХ — апорная хваля; ПА — паўпразрысты аб’ект; ПХ — прадметная хваля; ФП — фотапласцінка; Г — галаграма; СВ — сапраўдны відарыс; А — адбівальны аб’ект; ПЛ — паўпразрыстае люстэрка; УВ — уяўны відарыс.
Беларуская Энцыклапедыя (1996—2004, правапіс да 2008 г., часткова)
па́льмы
(н.-лац. palmae)
сямейства вечназялёных дрэвавых або кустовых паўднёвых раслін класа аднадольных з буйным перыстым або веерападобным лісцем і мяцёлчатымі або коласападобнымі суквеццямі; даюць ядомыя плады (фінікі, арэхі, какосы), алей, цукар, віно, спірт, раслінны воск, каштоўную драўніну; некаторыя (напр. сагавая, алейная, фінікавая, какосавая) аб’ект трапічнага земляробства; многія вырошчваюцца як дэкаратыўныя.
Слоўнік іншамоўных слоў (А. Булыка, 1999, правапіс да 2008 г.)
object
1.[ˈɑ:bdʒekt]
n.
1) прадме́т -у m., рэч f.
2) аб’е́кт -у m. (вывучэ́ньня)
3) сьме́шны або́ дзіўны́ тып чалаве́ка
4) мэ́та f.
to fail in one’s object — не асягну́ць мэ́ты
5) дапаўне́ньне n.
direct object — про́стае дапаўне́ньне
indirect object — уско́снае дапаўне́ньне
2.[əbˈdʒekt]
v.
1) пярэ́чыць; не згаджа́цца з кім, выступа́ць супро́ць, супраціўля́цца
I object to smoking — Я супро́ць курэ́ньня
2) не любі́ць, не цярпе́ць
Ангельска-беларускі слоўнік (В. Пашкевіч, 2006, класічны правапіс)
risk1[rɪsk]n.
1. ры́зыка;
Let’s try, it’s not much of a risk. Паспрабуй, рызыка невялікая.
2. небяспе́ка, пагро́за;
a risk to national security пагро́за нацыяна́льнай бяспе́цы
3.аб’е́кт ры́зыкі (пра чалавека або бізнес);
a poor risk ненадзе́йны кліе́нт;
a good risk кліе́нт, на яко́га мо́жна разлі́чваць
♦
at risk (from/of smth.) пад пагро́зай (чаго́-н.);
at one’s (own) risk на свой страх і ры́зыку;
take a risk/take risks рызыкава́ць
Англійска-беларускі слоўнік (Т. Суша, 2013, актуальны правапіс)
ЗЯМЕЛЬНАЯ РЭ́НТА,
даход ад зямлі, не звязаны з прадпрымальніцкай дзейнасцю; частка прыбавачнага прадукту, створанага непасрэдна працай вытворцы і прысвоенага ўласнікам зямлі; плата арандатара ўласніку зямлі за карыстанне ёю. Узнікла са з’яўленнем зямельнай уласнасці. З.р. — лішак прыбавачнай вартасці над сярэднім прыбыткам і агульным коштам вытв-сці, які ўтвараецца пад уздзеяннем прыватнай уласнасці на зямлю і манаполіі на зямлю як на аб’ект гаспадарання. Адрозніваюць З.р. абсалютную, манапольную і дыферэнцыяльную. Абсалютная З.р. — даход, атрыманы з любога зямельнага ўчастка, здадзенага ў арэнду прадпрымальніку. Практычная форма яе існавання — арэндная плата. Па эканам. сутнасці гэта — лішак прыбавачнай вартасці над сярэднім прыбыткам арандатара ці форма рэалізацыі права зямельнай уласнасці і плата за тытул зямельнага ўласніка. Сама па сабе зямельная ўласнасць не з’яўляецца крыніцай З.р., але яна можа быць прычынай таго, што залішні прыбавачны прадукт ператвараецца ў даход землеўласніка. Манапольная З.р. атрымліваецца ў выніку продажу с.-г. прадуктаў па манапольных цэнах. Яна ўтвараецца за кошт спажыўца і прысвойваецца ўладальнікам зямельнага ўчастка, які знаходзіцца ў выключна спрыяльных умовах. Усе адносна лепшыя зямельныя ўчасткі прыносяць звышпрыбытак (лішак над сярэднім прыбыткам), які ўтвараецца за кошт розніцы паміж грамадскай вартасцю і выдаткамі вытв-сці. Гэта розніца дыферэнцыруецца ў залежнасці ад рознай прадукцыйнасці працы, якасці зямельных участкаў, іх месцазнаходжання, таму яна наз.дыферэнцыяльнай (рознаснай З.р.). Паводле А.Сміта, дыферэнцыяльная рэнта — чысты дар прыроды.
Беларуская Энцыклапедыя (1996—2004, правапіс да 2008 г., часткова)
КАТЭ́ГОРЫІ (ад грэч. katēgoria выказванне, вызначэнне),
найбольш агульныя і фундаментальныя паняцці, якія адлюстроўваюць самыя істотныя і заканамерныя сувязі, адносіны рэчаіснасці і працэсу пазнання ў філасофіі і навуцы. Існуюць К. агульнанавук. (інфармацыя, сіметрыя), прыродазнаўчыя (напр., від, арганізм у біялогіі), філас. (адлюстроўваюць фарміраванне і гіст. развіццё структуры чалавечага мыслення). Пачынальнікам філас. вучэння пра К. лічаць Арыстоцеля, хаця ўжо ў Платона сустракаюцца К. ідэнтычнасці, адрознення, пастаянства, зменлівасці. Арыстоцель адрозніваў 10 К. (сутнасць, колькасць, якасць, час, дзея і інш.). І.Кант, які разумеў пад К. апрыёрныя формы розуму, выявіў 12 К., звёў іх у 4 групы: К. колькасці (адзінства, мноства, цэльнасць); якасць (рэальнасць, адмаўленне, абмежаванне); стаўлення (прыналежнасць, прычыннасць, узаемадзеянне); мадальнасці (магчымасць, рэчаіснасць, неабходнасць). Г.Гегель распрацаваў больш складаную сістэму К. у дыялект. трактоўцы: быццё (якасць, колькасць, мера), сутнасць (аснова, з’ява, рэчаіснасць, у якую ўваходзяць субстанцыя, прычына і ўзаемадзеянне), паняцце (суб’ект, абсалютная ідэя, аб’ект). У далейшым К. ў філас. трактоўцы інтэрпрэтаваліся як духоўныя трансцэндэнтныя сутнасці (неатамізм, персаналізм), або як вынік практычнага чалавечага вопыту (пазітывізм, неапазітывізм), ці як вынік прадметнай дзейнасці чалавека (марксізм). Філас. метадалогія садзейнічала з’яўленню ў навуцы 20 ст. катэгарыяльнага аналізу (вучэнне аб К.).
Літ.:
Категории диалектики как ступени познания. М., 1971;
Сагатовский В.Н. Основы систематизации всеобщих категорий. Томск, 1973;
Тузов Н.В. Философия теории Единой идеи. М., 1994;
Эрш Ж. Філасофскае здумленне: Гісторыя заходняе філасофіі: Пер. з фр.Мн., 1996.
Беларуская Энцыклапедыя (1996—2004, правапіс да 2008 г., часткова)
ПРУ́ГКАСЦІ ТЭО́РЫЯ,
раздзел механікі суцэльных асяроддзяў, у якім вывучаюцца перамяшчэнні, дэфармацыі і напружанні, што ўзнікаюць у пругкіх целах пад уздзеяннем нагрузкі. З’яўляецца навук. асновай разлікаў на трываласць, дэфармавальнасць і ўстойлівасць машын, канструкцый, збудаванняў, іх элементаў, геал. структур, частак жывых арганізмаў і інш., што знаходзяцца пад уздзеяннем сіл, т-р, радыеактыўных апрамяненняў і г.д.
Метадамі П.т. вызначаюць: дапушчальныя нагрузкі, пры якіх у аб’екце не ўзнікаюць небяспечныя напружанні ці перамяшчэнні; найб. мэтазгодныя канфігурацыі і памеры збудаванняў і іх дэталей; перагрузкі, што ўзнікаюць пры дынамічных уздзеяннях; амплітуды і частоты ваганняў канструкцый і іх частак, а таксама дынамічныя напружанні, якія ўзнікаюць у іх; сілавыя нагрузкі, пры якіх аб’ект траціць устойлівасць. Гэтыя разлікі выкарыстоўваюцца таксама для вызначэння матэрыялаў, найб. прыдатных для вырабу запраектаванага аб’екта, або матэрыялаў, якімі можна замяніць пэўныя часткі арганізма (касцявыя тканкі, крывяносныя сасуды і інш). Асн. закон П.т. — абагульнены Гука закон, паводле якога напружанні механічныя лінейна залежаць ад дэфармацый. Пругкія ўласцівасці (пругкасць) цел характарызуюцца модулямі пругкасці. Эксперым. метады П.т. (палярызацыйна-аптычны метад даследавання, метады шматпунктавага тэнзаметрыравання, муараў і інш.) дазваляюць у некаторых выпадках непасрэдна вызначаць размеркаванне напружанняў і дэфармацый у доследным аб’екце.
Літ.:
Тимошенко С.П., Гудьер Дж. Теория упругости: Пер. с англ. 2 изд. М., 1979;
Хан Х. Теория упругости: Основы линейной теории и ее применения: Пер. с нем. М., 1988;
Сопротивление материалов с основами теории упругости и пластичности. М., 1995.
Беларуская Энцыклапедыя (1996—2004, правапіс да 2008 г., часткова)
ПАДА́ТКІ,
абавязковыя грашовыя плацяжы юрыд. і фіз. асоб у дзярж. або мясц. бюджэт. Устанаўліваюцца і прымусова спаганяюцца дзяржавай у форме пераразмеркавання часткі грамадскага прадукту, што выкарыстоўваецца для задавальнення агульнадзярж. патрэб. Сутнасць, унутр. змест і значэнне раскрываюць іх функцыі: фіскальная (функцыя асноўная і характэрная для ўсіх дзяржаў на розных этапах развіцця); выяўляецца ў бесперабойным забеспячэнні дзяржавы фін. рэсурсамі); стымулюючая (выяўляецца ў змене аб’екта абкладання, змяншэнні падаткаабкладаемай базы і рэалізуецца праз сістэму льгот, прэферэнцый, выключэнняў); размеркавальная (забяспечвае працэс пераразмеркавання часткі сукупнага грамадскага прадукту); рэгулюючая (удзельнічае ў пераразмеркавальным працэсе, уплывае на ўзнаўленне і яго тэмпы, назапашванне капіталу і плацежаздольны попыт насельніцтва).
П. вядомы з глыбокай старажытнасці, калі яны існавалі ў форме даніны, павіннасцей і інш. пабораў. Узнікненне П. звязана з неабходнасцю ўтрымання дзяржавы. У ВКЛ і Рэчы Паспалітай П. выступалі ў якасці ўстаноўленых плацяжоў на карысць дзяржавы, феадалаў і царквы. Падатковай адзінкай у сельскай мясцовасці была абшчына, сяляне якой плацілі грашовыя і натуральныя П.; з гарадоў спаганялася ардыншчына, сярэбшчына, карчомны чынш Да пач. 17 ст. ў ВКЛ было больш за 30 розных павіннасцей (байдачнае, дзесяціна, куніца, саха, чоп і інш.). У Рас. імперыі, потым у СССР П. вызначаліся і спаганяліся ў адпаведнасці з дзеючым заканадаўствам. У 1930 у сувязі з падатковай рэформай шматлікія П. прадпрыемстваў (больш за 80 відаў аб’яднаны ў П. з абароту і адлічэнні ад прыбытку. Пазней П. ў асноўным спаганяліся з даходаў грамадзян, каап., грамадскіх прадпрыемстваў і з калгасаў у форме падаходнага падатку. Насельніцтва таксама плаціла мясцовыя зборы — с.-г. П., з маласямейных і адзінокіх грамадзян. Асн. крыніцай даходаў бюджэту былі П. з абароту — універсальныя акцызы, якія плацілі прадпрыемствы. З іх дапамогай ажыццяўлялася рэгуляванне фіксаваных рознічных і аптовых цэн. Уведзеныя ў 1960 плата за фонды, фіксаваныя плацяжы, плата за прац. рэсурсы па-сутнасці былі абавязковымі П.
У Рэспубліцы Беларусь з 1992 заканадаўча зацверджана новая падатковая сістэма. П., як і аб’ектаў абкладання, шмат, яны гарантуюць прыкладна роўныя ўмовы ўсім суб’ектам, незалежна ад формы ўласнасці. Юрыд. асобы абавязаны плаціць ускосныя і адначасовыя грашовыя П. Сярод ускосных: П. на дабаўленую вартасць (аб’ект падаткаабкладання — вартасць, якую прадпрыемства дабаўляе да вартасці сыравіны, матэрыялаў або тавараў пры вытв-сці і рэалізацыі прадукцыі, выкананні работ і аказанні паслуг), П. на паліва (аб’ект падаткаабкладання — выручка ад рэалізацыі бензінаў і дызельнага паліва, сціснутага і звадкаванага газу); П. на продаж (разнастайныя акцызы на асобныя тавары, напр., на гарэлку, тытунёвыя вырабы і да т.п.). Да прамых П. належаць: П. на прыбытак, даходы, нерухомасць, надзвычайны для ліквідацыі вынікаў катастрофы на Чарнобыльскай АЭС, экалагічны, транзітны, мытныя пошліны, зямельны. Насельніцтва плаціць П. на нерухомасць, зямельны; прадпрымальнікі плацяць таксама П на дабаўленую вартасць. Усе сумы П. і збораў залічваюцца ў бюджэт краіны. Памеры адлічэнняў у мясц. бюджэты ад агульнадзярж. П. ўстанаўліваюцца штогод пры зацвярджэнні бюджэту. Гл. таксама Падатковая палітыка, Падатковыя льготы.
Літ.:
Фишер С., Дорнбуш Р., Шмалензи Р. Экономика: Пер. с англ.М., 1993;