метад імітацыі прыняцця кіраўніцкіх рашэнняў у розных штучна падабраных сітуацыях, якія набліжаюцца да рэальных, сапраўдных. Ажыццяўляюцца шляхам гульні (гульняў) па зададзеных правілах групы людзей або чалавека з ЭВМ, пераважна ў галіне менеджменту, у камерцыйнай. фін. і іншых сферах. Выкарыстоўваюцца для навучання і адбору кіраўнікоў, н.-д. мэт, выпрацоўкі кіраўніцкіх рашэнняў.
Беларуская Энцыклапедыя (1996—2004, правапіс да 2008 г., часткова)
ДРАЗДО́Ў (Вадзім Аляксандравіч) (н. 12.2.1930, г. Цвер, Расія),
бел. вучоны-эканаміст. Д-рэканам.н. (1974), праф. (1976). Скончыў Маскоўскі фін.ін-т (1953). З 1963 у Бел.эканам. ун-це. Даследуе тэарэт. праблемы грашовага абарачэння, крэдыту і фінансаў у рыначнай эканоміцы.
Тв.:
Денежное обращение и кредит капиталистических стран. М., 1977 (у сааўт.).
Беларуская Энцыклапедыя (1996—2004, правапіс да 2008 г., часткова)
ПРАКУРА́ТАР (лац. procurator літаральна папячыцель, кіраўнік),
у Старажытным Рыме: 1) домакіраўнік; 2) давераная асоба рым. грамадзяніна ў суд. і камерцыйных справах (звычайна з ліку вольнаадпушчанікаў); 3) у эпоху імперыі таксама кіраўнік вял. маёнтка (імператарскага, прыватнага), чыноўнік, які кіраваў невял. правінцыяй, загадваў зборам падаткаў у вял. правінцыі або ўзначальваў фін. ці гасп. ведамства.
Беларуская Энцыклапедыя (1996—2004, правапіс да 2008 г., часткова)
СЕЛІ́М III (Selim III; 24.12.1761, Стамбул — 28.7.1808),
турэцкі султан [1789—1807]. Набыў вядомасць спробамі рэфармаваць Асманскую імперыю. Па яго даручэнні была намечана і часткова ажыццёўлена праграма пераўтварэнняў у ваен., эканам. і фін. сферах на еўрап. ўзор (нізам- і джэдзід). Сутыкнуўшыся з моцным супраціўленнем кансерватыўных колаў, ён быў вымушаны скасаваць рэформы. 29.5.1807 скінуты янычарамі і праз год забіты.
Беларуская Энцыклапедыя (1996—2004, правапіс да 2008 г., часткова)
ПРЫБЫ́ТАК,
перавышэнне даходаў ад продажу тавараў (паслуг) над затратамі на іх вытв-сць і продаж; адзін з найб. важных паказчыкаў фін. вынікаў гасп. дзейнасці прадпрыемстваў і прадпрымальнікаў. Вылічаецца як розніца паміж выручкай ад рэалізацыі прадукту гасп. дзейнасці і сумай выдаткаў фактараў вытв-сці на гэту дзейнасць у грашовым выражэнні. Адрозніваюць П.: поўны, ці агульны, які называецца валавым (балансавым); чысты, што застаецца пасля выплаты падаткаў і адлічэнняў; бухгалтарскі, які разлічваецца па бухгалтарскіх дакументах без уліку дакументальна не зафіксаваных выдаткаў самога прадпрымальніка, у т. л. ўпушчанай выгады; эканамічны, які ўлічвае часовыя, альтэрнатыўныя выдаткі. Звычайна эканам. П. меншы за бухгалтарскі на велічыню некампенсаваных уласных выдаткаў прадпрымальніка, не ўлічаных у сабекошт, у якія часам уключаюць упушчаныя магчымасці. Апрача таго, магчымы выдаткі, якія не пазначаны ў балансе. Чысты П. паступае ў распараджэнне прадпрыемства і выкарыстоўваецца для фарміравання фін. рэзерву, фондаў накаплення і спажывання, дывідэнднага і інш., а таксама можа быць перададзены ва ўласнасць членаў прац. калектыву, калі гэта прадугледжана статутам прадпрыемства.
Беларуская Энцыклапедыя (1996—2004, правапіс да 2008 г., часткова)
РЭВІ́ЗІЯ,
праверка фін.-гасп. дзейнасці прадпрыемстваў, арг-цый, устаноў або службовых асоб за пэўны перыяд; асн. метад фінансавага кантролю; найб. глыбокае і поўнае абследаванне фін.-гасп. дзейнасці юрыд. асоб з мэтай праверкі яе законнасці, правільнасці і мэтазгоднасці. Р. праводзяць розныя кантралюючыя органы, найчасцей фінансавыя, а таксама органы дзярж. кіравання ў адносінах да падведамных арг-цый. Могуць праводзіцца паводле плана гэтых органаў і па ўказанні інш. кампетэнтных органаў, у т. л. праваахоўных. Паводле аб’екта праверкі адрозніваюць Р. дакументальныя, фактычныя, поўныя (суцэльныя), выбарачныя (частковыя). Бываюць планавыя і пазапланавыя (калі патрабуецца неадкладная праверка), комплексныя (праводзяцца сумесна некалькімі кантралюючымі органамі). Пры правядзенні дакументальнай Р. правяраюцца дакументы (асабліва першасныя грашовыя), таксама справаздачы, каштарысы і да т.п. Фактычная Р. азначае праверку дакументаў, наяўнасць грошай, матэрыяльных каштоўнасцей. Вынікі Р. афармляюцца актам, які мае важнае юрыд. значэнне. Акт падпісваюць кіраўнік рэвізійнай групы, кіраўнік і гал. бухгалтар арг-цыі, якую рэвізуюць. Свае пярэчанні і заўвагі кіраўнік і гал. бухгалтар абавязаны ў пісьмовай форме прыкласці да акта і падпісаць яго.
Беларуская Энцыклапедыя (1996—2004, правапіс да 2008 г., часткова)
КРЭДЫ́ТНАЯ ПАЛІ́ТЫКА,
сукупнасць мерапрыемстваў дзяржавы, крэдытна-фін. устаноў, накіраваных на падтрымку стабільнасці і ўмацаванне крэдытнай сістэмы. К.п. прадугледжвае стымуляванне крэдыту і грашовай эмісіі — крэдытная экспансія (пашырэнне крэдытнага ўплыву) або іх стрымліванне і абмежаванне — крэдытная рэстрыкцыя (перш за ўсё прадухіленне ўцечкі залатых і валютных запасаў за мяжу). Найб. пашыраныя метады К.п.: аперацыі на адкрытым рынку, змена рэзервовай нормы і ўліковай стаўкі. Аперацыямі на адкрытым рынку дзяржава памяншае або павялічвае прапанаванне грашовай масы і т. ч. стымулюе або стрымлівае крэдытныя магчымасці банкаў. Калі дзяржава скупляе каштоўныя паперы, яна не толькі павялічвае фін. магчымасці банкаў, але і сукупную грашовую масу ў абарачэнні, стымулюе рост дзелавой актыўнасці ў краіне. Пры рэгуляванні норм абавязковага рэзервавання недатыкальнага запасу грашовых сродкаў дзяржава павялічвае або памяншае сукупную грашовую масу. Пры павышэнні нормы магчымасці банкаў крэдытаваць эканоміку скарачаюцца, што, у сваю чаргу, выклікае рост працэнтаў за крэдыт, памяншае попыт на пазыковыя сродкі. Змена ўліковай (дысконтнай) стаўкі звязана з ператварэннем нац. (цэнтр.) банка ў крэдытора камерцыйных банкаў. Пры павелічэнні стаўкі па крэдытах (уліковая і стаўка дысконту) нац. банк заахвочвае інш. крэдытныя ўстановы скарачаць запазычанасць і наадварот. Разам з тым эканам. наступствы такога рэгулявання маюць двайное значэнне: павышэнне нормы з’яўляецца важным сродкам барацьбы з інфляцыяй, але выклікае скарачэнне вытв-сці, рост беспрацоўя і сац. напружанасць у грамадстве; зніжэнне нормы ўліковай стаўкі садзейнічае выхаду з крызісу, але выклікае рост інфляцыі. Метады ўздзеяння на крэдытную сістэму, у залежнасці ад эканам. кан’юнктуры і ступені разладжанасці фін. сістэмы, могуць дапаўняцца і шэрагам іншых, напр., правядзеннем грашовых рэформ, скарачэннем крэдытавання прадпрыемстваў, павелічэннем або памяншэннем статутнага капіталу банкаў, амартызацыйнай палітыкай і інш.
Беларуская Энцыклапедыя (1996—2004, правапіс да 2008 г., часткова)
СА́АРЫНЕНЫ (Saarinen),
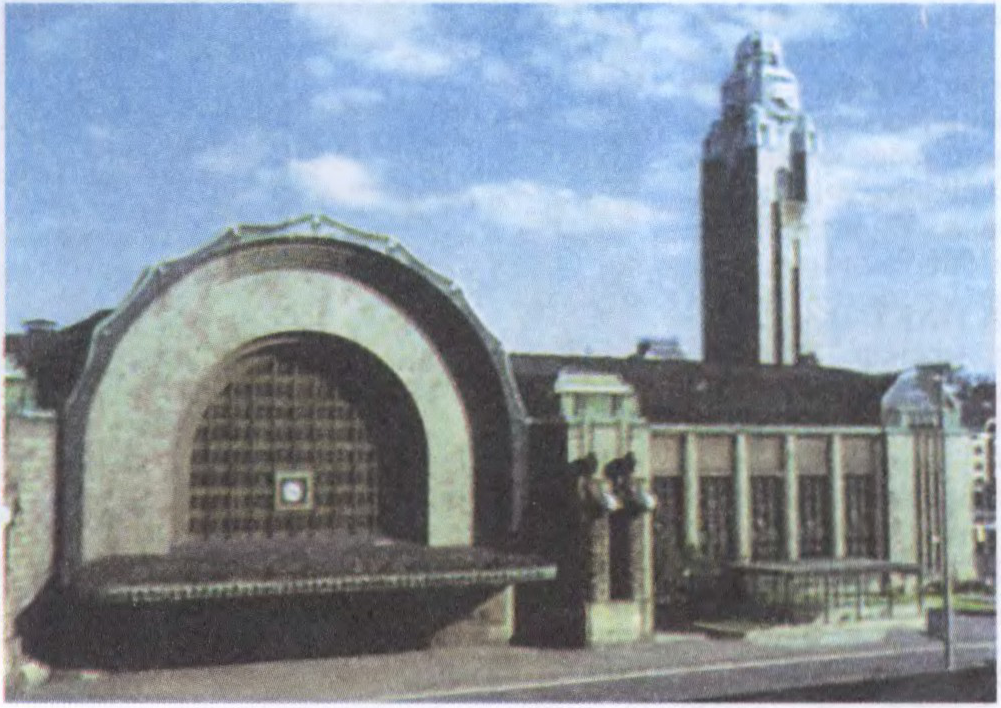
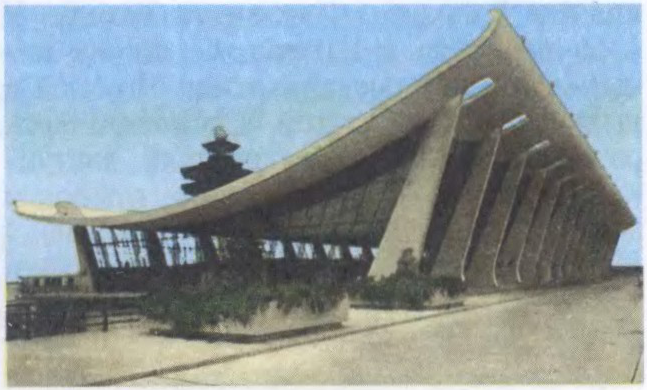
сям’я архітэктараў. Нарадзіліся ў Фінляндыі. Эліэль С. (20.8.1873, г. Рантасалмі — 30.6.1950), фінскі архітэктар, пачынальнік нац. рамантызму ў фін. архітэктуры. У 1893—97 вучыўся ва ун-це і політэхн. ін-це ў Хельсінкі. З 1923 працаваў у ЗША. Зазнаў уплыў амер., англ. і ням. архітэктуры канца 19 ст. Супрацоўнічаў з арх. А.Ліндгрэнам і Г.Гезеліусам (сумесныя пабудовы — фін. павільён на Сусв. выстаўцы ў Парыжы, 1900; Нац. музей у Хельсінкі, 1906—09). Звяртаўся да традыцый фін.нар. дойлідства, выкарыстоўваў мясц.буд. матэрыялы (дрэва, граніт), урачысты, геам. арнаментальны дэкор, імкнуўся да рацыянальнай арг-цыі прасторы (цэнтр. вакзал у Хельсінкі, 1904—14). Стварыў праект «Вял. Хельсінкі» (1915—18, не ажыццёўлены), засн. на прынцыпах дэцэнтралізацыі гар. структуры, імкненні да адзінства архітэктуры і ландшафту, што паўплывала на горадабудаўніцтва 20 ст.Эра С. (20.8.1910, г. Кірканумі — 1.7.1961), амер. архітэктар. Сын Эліэля С. З 1923 жыў у ЗША; працаваў з бацькам. Вучыўся ў арх. школе Іельскага унта ў Нью-Хейвене (1934). Пасля смерці бацькі здзейсніў іх сумесны праект Тэхн. цэнтра кампаніі «Джэнерал мотарс» у Уорэне (штат Мічыган; 1945—55). Зазнаў уплыў Л.Міс ван дэр Роэ. Ад рацыяналізму і неакласіцызму 1950-х г. перайшоў да арганічнай архітэктуры, пазней наблізіўся да бруталізму. Для творчасці С. характэрны пошукі сімвалічнай выразнасці арх. форм, пластычнасці, рамант. экспрэсіі (капэла Масачусецкага тэхнал. ін-та ў Кеймбрыджы, ЗША, 1953—56, аэравакзал кампаніі TWA у аэрапорце Кенэдзі ў Нью-Йорку, 1962, будынак аэравакзала імя Далеса каля Вашынгтона, 1962).
Да арт.Саарынены. Эліэль Саарынен. Цэнтральны вакзал у Хельсінкі.Да арт.Саарынены. Эра Саарынен. Аэравакзал імя Далеса каля Вашынгтона.
Беларуская Энцыклапедыя (1996—2004, правапіс да 2008 г., часткова)
А́НДЭРСАН (Мікалай Іванавіч) (24.9.1845, Эстляндская губ. — 1907),
вучоны-мовазнавец, гісторык навукі. Чл.-супрацоўнік Рас.геагр.т-ва (з 1889). Скончыў Тартускі ун-т (1870). У 1872—94 выкладаў стараж. мовы ў Мінскай гімназіі, у 1894—97 праф. Казанскага ун-та. Навук. працы па гісторыі фін. мовы. Аўтар кн. «Аб найстаражытнейшых школах чалавечага роду» (Мн., 1886).
Беларуская Энцыклапедыя (1996—2004, правапіс да 2008 г., часткова)
ДЫСЦЫПЛІ́НА (ад лац. disciplina навучанне, выхаванне),
1) абавязковы парадак паводзін грамадзян, членаў пэўнага калектыву, дзейнасці арг-цый, які адпавядае нормам права і маралі або патрабаванням той ці інш. арг-цыі. У грамадстве існуюць агульнаабавязковыя Д. (дзяржаўная) і спец. Д. (ваен., дагаворная, фін., працоўная дысцыпліна і інш.). Д. канкрэтызуецца адпаведнымі дзярж. актамі, статутамі, правіламі.