ГО́ЙШЫК (Мікалай Васілевіч) (17.1.1927, в. Воля Івацэвіцкага р-на Брэсцкай вобл. — 24.4.1944),
удзельнік партыз. руху у Беларусі ў Вял.Айч. вайну. З пач. вайны партыз. сувязны, з 1943 падрыўнік партыз. брыгады імя Дзяржынскага Брэсцкай вобл. Пусціў пад адхон 7 варожых эшалонаў. У час чарговай аперацыі партызанам не ўдалося замініраваць рэйкі, таму Гойшык кінуўся з мінай пад эшалон з танкамі, гарматамі і жывой сілай ворага. У в. Міхнавічы Івацэвіцкага р-на пастаўлены помнік, у г. Івацэвічы адкрыты дом-музей Гойшыка.
Беларуская Энцыклапедыя (1996—2004, правапіс да 2008 г., часткова)
ЗАМАРО́ЖВАННЕ ХАРЧО́ВЫХ ПРАДУ́КТАЎ,
спосаб кансервавання, які заключаецца ў хуткім ахаладжэнні прадукту да т-ры значна ніжэйшай за т-ру замярзання яго сокаў. Робяць пры т-ры каля -20 °C у маразільных камерах халадзільнікаў ці ў спец. хуткамаразільных апаратах.
Пры замарожванні вада ўтварае шмат дробных крышталікаў лёду, якія мала мяняюць структуру тканак прадуктаў, практычна поўнасцю спыняецца жыццядзейнасць мікрафлоры і актыўнасць ферментаў, таму прадукты доўгі час (пры ўмове, што т-ра ўвесь час застаецца аднолькава нізкай) захоўваюць свае харч. якасці.
Беларуская Энцыклапедыя (1996—2004, правапіс да 2008 г., часткова)
МУЛЬТЫПЛІКА́ТАРу эканоміцы,
каэфіцыент, які характарызуе сувязь паміж павелічэннем (змяншэннем) інвестыцый і зменай велічыні даходу. Інвестыцыйны М. — уздзеянне капіталаўкладанняў вузкай накіраванасці на сумарны даход (невял. інвестыцыі праз эфект М. могуць аказваць уздзеянне на ўсю эканоміку, таму што паслядоўна закранаюць розныя яе галіны). Дэпазітны (крэдытны) М. — павышанае ўздзеянне невял. змен у банкаўскіх дэпазітах на грашовую масу і аб’ём крэдытавання праз шматразовае выкарыстанне адных і тых жа грошай у банкаўскай сістэме і на крэдытных рынках. Выкарыстоўваецца разам з акселератарам.
Беларуская Энцыклапедыя (1996—2004, правапіс да 2008 г., часткова)
ОРТ (ням. Ort),
сярэбраная манета Рэчы Паспалітай і германскіх дзяржаў у 17—18 ст. Адпавядаў 1/4талера. Намінальны кошт О. мяняўся са зменай курсу талера. Першыя О., выпушчаныя ў 1608 у Гданьску, раўняліся 10 грошам, пазней 16 і 18 грошам. У 1660-я г. курс О. зраўняўся з коштам злотых (тымфаў), таму ў актавых крыніцах яны абазначалі адну і тую ж грашовую адзінку. На тэр. Беларусі ў 17—18 ст. абарачаліся польскія і прускія О.
Беларуская Энцыклапедыя (1996—2004, правапіс да 2008 г., часткова)
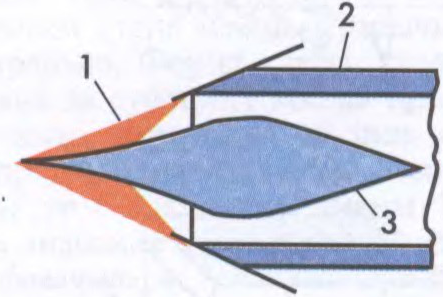
ПАВЕТРАЗАБО́РНІКу авіяцыі,
частка сілавой устаноўкі лятальнага апарата для падводу атм. паветра да рухавіка. П. падзяляюцца на рэгулявальныя і нерэгулявальныя, паводле скорасці палёту — дагукавыя і звышгукавыя. Асн. прызначэнне П. паветрана-рэактыўнага рухавіка — сцісканне паветра тармажэннем сустрэчнага патоку (таму яны маюць форму дыфузара). У звышгукавых П. сцісканне ажыццяўляецца ў сістэме скачкоў ушчыльнення (гл.Ударная хваля). Такія П. бываюць са знешнім, унутраным ці камбінаваным сцісканнем патоку.
Схема звышгукавога паветразаборніка са знешнім сцісканнем: 1 — скачкі ўшчыльнення; 2 — абечак; 3 — цэнтральны конус.
Беларуская Энцыклапедыя (1996—2004, правапіс да 2008 г., часткова)
РАДЫЯ́Н (ад лац. radius прамень, радыус),
адзінка плоскага вугла, вуглавой каардынаты, фазы ваганняў і інш. вуглавых велічынь у СІ; адносіцца да дадатковых адзінак гэтай сістэмы. Р. — безразмерная адзінка, таму можа выкарыстоўвацца ў інш. сістэмах адзінак. Абазначаецца рад. 1 рад роўны вуглу паміж двума радыусамі акружнасці, даўжыня дугі паміж якімі роўная радыусу: 1 рад ≈ 57°17′45". Вуглы ў 30°, 45°, 60°, 90° роўныя адпаведна π/6, π/4, π/3, π/2 рад. Выкарыстоўваецца пераважна ў тэарэт. разліках.
Беларуская Энцыклапедыя (1996—2004, правапіс да 2008 г., часткова)
foster[ˈfɒstə]v.
1. выхо́ўваць, гадава́ць (пэўны час чужое дзіця);
They couldn’t adopt a child, so they decided to foster. Яны не маглі ўсынавіць дзіця, таму вырашылі аформіць апеку.
2. пе́сціць (пра планы, надзеі і да т.п.)
Англійска-беларускі слоўнік (Т. Суша, 2013, актуальны правапіс)
КРЭДЫТО́РСКАЯ ЗАПАЗЫ́ЧАНАСЦЬ,
часова прыцягнутыя грашовыя сродкі пэўнага прадпрыемства (фірмы, арг-цыі, установы), якія неабходна вярнуць ва ўстаноўленыя тэрміны; сума запазычанасці крэдыторам. Вылучаюць нармальную запазычанасць, якая вынікае з правіл разлікаў паміж пакупнікамі і пастаўшчыкамі (прадаўцамі), крэдыторамі і пазычальнікамі, рэгламентавана па тэрмінах адпаведнымі нарматыўнымі дакументамі (дагаворамі, кантрактамі і інш.), але час выплаты якой яшчэ не настаў, і пратэрмінаваную. К.з. з’яўляецца адной з крыніц часова прыцягнутых (пазычаных) сродкаў прадпрыемства, якія адлюстроўваюцца ў яго балансе як запазычанасць па каротка- ці доўгатэрміновых абавязацельствах. Да кароткатэрміновых абавязацельстваў (менш за 12 месяцаў) адносяцца: банкаўскія пазыкі і банкаўскія овердрафты (крэдыты, прадастаўленыя кліенту звыш астаткаў на бягучым рахунку ў межах папярэдне абумоўленай сумы); вэксалі да аплаты (запазычанасць па вэксалях, якія належыць аплаціць да даты складання балансу); рахункі да аплаты (запазычанасць пастаўшчыкам ці разлікаў з імі); авансы ад пакупнікоў (арэндная плата і інш.); запазычанасць па выплаце падаткаў, зарплаты, прэмій, акцыянерам па дывідэндах, узносаў у сацыяльныя фонды, а таксама рэзервы на будучыя расходы і запазычанасць па выплаце працэнтаў па доўгатэрміновых абавязацельствах (больш за адзін год). Большасць кароткатэрміновых абавязацельстваў (за выключэннем банкаўскіх крэдытаў) не патрабуюць выплаты працэнтаў і таму лічацца таннымі крыніцамі фінансавання прадпрыемства. Да доўгатэрміновых абавязацельстваў адносяць: адтэрмінаваныя падатковыя плацяжы (калі падаткі выплачваюцца не рэгулярна, такія плацяжы з’яўляюцца формай крэдыту, таму іх часам называюць інвестыцыйным падатковым крэдытам); доўгатэрміновыя банкаўскія пазыкі і крэдыты (пазыковы капітал, які атрыманы ў банках, шляхам эмісіі аблігацыйных пазык і выплаты па іх працэнтаў); запазычанасць па аблігацыях (уключае выпушчаныя фірмай аблігацыі з пагашэннем у вызначаным годзе); пазыкі пад нерухомасць; абавязацельствы па пенсіённых выплатах (узнікаюць, калі фірма мае свой пенсіённы фонд, які фарміруецца за кошт узносаў работнікаў і работадаўцаў); падаходны падатак наступных перыядаў; датэрміновыя вэксалі да аплаты; іншая доўгатэрміновая запазычанасць (напр., па пазыках і авансах на тэрмін больш за адзін год). Доўгатэрміновыя абавязацельствы прадугледжваюць выплату працэнтаў або інш. плацяжоў. Яны, як правіла, забяспечваюцца нерухомай маёмасцю ці наяўнымі актывамі прадпрыемства. К.з. — гэта страты ў будучым, паколькі абавязацельствы прадпрыемства прадугледжваюць вяртанне сродкаў (аказанне паслуг) контрагентам па заключаных раней здзелках, а таму іх неабходна пагашаць своечасова. Па сканчэнні тэрміну іскавай даўнасці яна падлягае пералічэнню ў бюджэт.
Беларуская Энцыклапедыя (1996—2004, правапіс да 2008 г., часткова)
зыбу́чы, ‑ая, ‑ае.
Тое, што і зыбкі; рухомы. Тут бусел, спрадвечны, Як белы свет, Балацявінку зыбучую месіць.Барадулін.Шафёр спыніў машыну, каб распазнаць мясцовасць, а галоўнае дарогу. Бо гадзіну таму назад нас хацелі затрымаць у лесе нанач зыбучыя пяскі.Пестрак.
Тлумачальны слоўнік беларускай мовы (1977-84, правапіс да 2008 г.)
духата́, ‑ы, ДМ ‑хаце, ж.
Гарачае душнае надвор’е. Духата і пыл гарадскіх вуліц гналі людзей у поле, да мора, на чыстае паветра.Гартны.// Цяжкае, душнае паветра. Можа таму, што Параска сёння пякла хлеб, па ўсёй хаце стаяла духата.Лобан.
Тлумачальны слоўнік беларускай мовы (1977-84, правапіс да 2008 г.)