ПРА́ЦЫ НДІ Міністэрства працы Рэспублікі Беларусь.

Засн. ў 1991 у Мінску на базе Бел. філіяла (з 1971) НДІ працы Дзяржкампрацы СССР. Асн. кірункі навук. даследаванняў: народанасельніцтва (дэмаграфічныя працэсы, міграцыя); рынак працы (рацыянальнае і эфектыўнае выкарыстанне прац. рэсурсаў, занятасць і беспрацоўе, прафарыентацыя і адукацыя, павышэнне кваліфікацыі і перападрыхтоўка кадраў, рэгіянальныя асаблівасці рынку працы); аплата працы (удасканаленне дзярж. механізма рэгулявання заработнай платы, распрацоўка рэкамендацый матэрыяльнага стымулявання для павышэння эфектыўнасці гаспадарання прадпрыемстваў, выканання норм і нарматываў прац. і матэрыяльных выдаткаў); даходы і ўзровень жыцця насельніцтва (фарміраванне даходаў і расходаў насельніцтва, іх структура і дынаміка; распрацоўка мінім. дзярж. сац. стандартаў і іх выкарыстанне пры рэгуляванні даходаў; развіццё сістэм сац. страхавання; беднасць, маштабы і шляхі яе пераадолення); рэгламентацыя і нарміраванне працы (удасканаленне метадалогіі ацэнкі складанасці працы служачых; распрацоўка і вядзенне адзінага тарыфна-кваліфікацыйнага даведніка работ і прафесій рабочых, кваліфікацыйнага даведніка пасад служачых; распрацоўка метадычнай і нарматыўна-інфарм. базы для нарміравання працы і інш); ахова і ўмовы працы (рэфармаванне сістэмы пенсіённага забеспячэння за работу ў асаблівых умовах працы; эканам. стымуляванне стварэння бяспечных умоў працы); сац. праблемы працы (развіццё сістэмы сац. партнёрства, накіраванай на ўзгадненне інтарэсаў работніка, наймальніка і дзяржавы; падрыхтоўка нарматыўных і метадычных матэрыялаў работы з персаналам); маніторынг сац.-працоўнай сферы Беларусі і інш. З 1993 выдае навук., нарматыўную і даведачную л-ру па праблемах даследавання; з 1995 — штомесячнік «Бюллетень Министерства труда Республики Беларусь».

т. 13, с. 33

Беларуская Энцыклапедыя (1996—2004, правапіс да 2008 г., часткова)

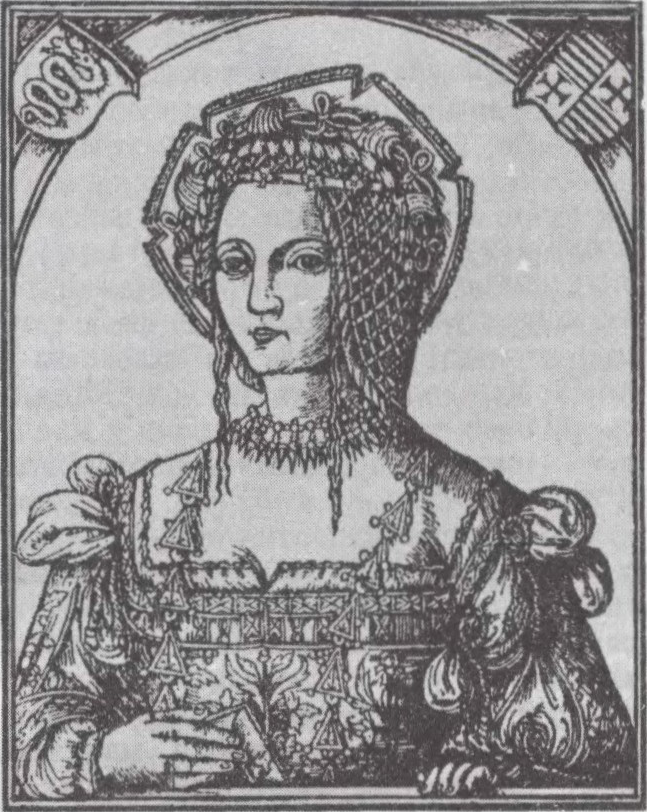
БО́НА СФО́РЦА (Bona Sforza; 2.2.1494, г. Віджэвана, Італія — 19.11.1557),

каралева польская і вял. княгіня літоўская, 2-я жонка Жыгімонта І Старога (з 1518), маці Жыгімонта II Аўгуста. Імкнучыся ўзмацніць паліт. ўладу караля і вял. князя шляхам умацавання яе эканам. асновы, значна павялічыла зямельную ўласнасць дынастыі Ягелонаў, абараняла дзярж. землі ад незаконнага прысваення іх феадаламі, асабліва магнатамі. У выніку пажалаванняў, падараванняў і купляў толькі на Беларусі сканцэнтравала ў сваіх руках Аболецкую, Езярышчанскую, Клецкую, Кобрынскую, Шарашоўскую, Пінскую, Рагачоўскую і інш. воласці; выкупіла многія дзярж. ўладанні, што былі ў закладзе ў магнатаў; у судовым парадку вярнула ў склад гаспадарскіх (велікакняжацкіх) уладанняў многія захопленыя феадаламі дзярж. землі (Гродзенскае староства і інш.). Каб павялічыць даходы, у некаторых сваіх маёнтках (найперш у Клецкім і Пінскім староствах) рэарганізавала ў 1552—55 сістэму эксплуатацыі сялянства на аснове ўвядзення новых формаў землекарыстання і абкладання сялян павіннасцямі. Садзейнічала асваенню сялянамі лясоў і пустак з мэтаю ператварэння іх у с.-г. ўгоддзі, і ўтварэння новых нас. пунктаў. Яе мерапрыемствы для павелічэння даходаў з маёнткаў праз узмацненне эксплуатацыі сялян выкарыстаны пры ажыццяўленні агр. рэформы ў ВКЛ (гл. Валочная памера, Устава на валокі 1557). Садзейнічала перасяленню польскіх шляхціцаў у ВКЛ, умацоўвала пазіцыі каталіцкага касцёла. У 1556 выехала на радзіму ў Італію, вывезла з сабой шмат каштоўнасцяў. Яе маёнткі перайшлі да Жыгімонта II Аўгуста.

Літ.:

Пичета В.И. Белоруссия и Литва XV—XVII вв. Мн., 1961;

Pociecha W. Królowa Bona (1494—1557): Czasy i ludzie Odrodzenia. T. 1—4. Poznań, 1949—58;

Bogucka M. Bona Sforza. Warszawa, 1989.

М.​Ф.​Спірыдонаў.

Бона Сфорца.

т. 3, с. 211

Беларуская Энцыклапедыя (1996—2004, правапіс да 2008 г., часткова)

ВАЛАВЫ́ ЎНУ́ТРАНЫ ПРАДУ́КТ (ВУП),

абагульняльны эканам. і статыст. паказчык, які адлюстроўвае сукупную вартасць канчатковых тавараў і паслуг, вырабленых на тэр. краіны, у дзеючых рыначных цэнах без уліку сальда плацежнага балансу. Уваходзіць у сістэму нацыянальных рахункаў. Вызначаецца па методыцы ААН, у бягучых і пастаянных цэнах. Яго даходы, як і валавога нац. даходу, — гэта сума заработнай платы ўсіх наёмных работнікаў (да выплаты падаткаў), рэнтных плацяжоў, працэнтаў па пазыках, амартызацыйных адлічэнняў, прыбытку фірмаў, карпарацый і асобных прадпрыемстваў, даходаў ад індывід. прац. дзейнасці, даходаў творчых, навук. і інш. работнікаў, ускосных падаткаў на бізнес. У матэрыяльна-рэчыўнай форме ВУП — сукупнасць вырабленых у краіне тавараў і паслуг, якія на працягу года выкарыстоўваюцца на спажыванне і накапленне. Падлічваецца ВУП у маштабе краіны ў разліку на душу насельніцтва, што дае магчымасць параўноўваць асобныя краіны і рэгіёны па ўзроўні сац.-эканам. развіцця. Важнае значэнне мае і структура выкарыстання ВУП: якая яго доля на якія мэты затрачваецца — на харчаванне, адукацыю, ахову здароўя, навуку і культуру, кіраванне, ваен. і інш. Такія паказчыкі адлюстроўваюць узровень жыцця ў пэўнай краіне і характар яе сац. палітыкі. На Беларусі ў сувязі з крызісам у пераходны да рыначнай эканомікі перыяд агульны аб’ём вытв-сці ВУП змяншаецца. У разліку на душу насельніцтва Беларусь адносіцца да групы краін, дзе гэты паказчык ніжэйшы за сярэдні. Істотныя змены адбываюцца і ў структуры ВУП. Доля расходаў на канчатковае спажыванне ў 1994 склала 84,4%, у 1995 — 71,9 (з іх адпаведна на дамашнюю гаспадарку 56,5 і 50,5, на дзярж. кіраванне 21,3 і 21,9%, на валавыя накапленні 28,9 і 25,2%).

І.​Дз.​Прахарэнка.

т. 3, с. 469

Беларуская Энцыклапедыя (1996—2004, правапіс да 2008 г., часткова)

РЫ́МСКІЯ ПРАВІ́НЦЫІ,

заваяваныя Рымам па-за межамі Італіі тэрыторыі, якімі кіравалі рымскія намеснікі. Пасля 1-й Пунічнай вайны першымі Р.п. сталі Сіцылія (з 241 да н.э.), Корсіка і Сардзінія (з 227 да н.э.). У канцы эпохі рэспублікі іх было каля 20, у эпоху імперыі — каля 50. У эпоху рэспублікі Р.п. лічыліся ўласнасцю рым. народа. Значная ч. зямлі адбіралася ў мясц. насельніцтва і перадавалася ў надзелы рым. каланістам (гл. Агер публікус). Жыхары Р.п. павінны былі ўтрымліваць рым. намеснікаў і войска. Кіравалі правінцыямі былыя консулы (праконсулы) і б. прэтары (прапрэтары). У 27 да н.э. Р.п. падзелены на сенацкія і імператарскія. Сенацкую звычайна ўзначальваў праконсул са штогадовым тэрмінам замяшчэння, імператарскую, дзе знаходзіліся рым. войскі, — легат консульскага (Р.п. з 2 і больш легіёнамі) ці прэтарскага рангу, а таксама прэфект з коннікаў (пазней, акрамя Егіпта, наз. пракуратар). З сярэдзіны 2 ст. н.э. неафіцыйна ўзнік тытул «прэзес» (praeses), які на працягу 3 ст. ператварыўся ў афіц. тытул намесніка Р.п. з коннікаў ці сенатараў. Даходы з Р.п. складалі асн. крыніцу багацця рым. дзяржавы. Іх спагнанне ў перыяд рэспублікі знаходзілася ў руках прыватных адкупшчыкаў (публіканаў), ад якіх вельмі пакутавала насельніцтва Р.п. У імператарскую эпоху ўведзена дзярж. кіраванне фінансамі, што крыху палегчыла становішча насельніцтва. У 212 большасць жыхароў Р.п. атрымала правы рым. грамадзян. Паводле рэформ Дыяклектыяна і Канстанціна I Р.п. былі разбуйнены, іх колькасць патроілася, асобныя правінцыі былі аб’яднаны па 12—15 у дыяцэзы пад уладай аднаго вікарыя. Межы новага адм.-тэр. падзелу не супадалі з межамі Р.п.

Літ.:

Кудрявцев О.В. Эллинские провинции Балканского полуострова во 11 в. н. э. М., 1954.

А.​Г.​Зельскі.

т. 13, с. 514

Беларуская Энцыклапедыя (1996—2004, правапіс да 2008 г., часткова)

ПРАДПРЫМА́ЛЬНІЦТВА,

дзейнасць грамадзян ці іх аб’яднанняў, якая ажыццяўляецца ад іх імя, на ўласную рызыку і за кошт сваёй маёмасці, накіравана на сістэм. атрыманне даходу. Паўнацэннае П. магчыма ў рыначнай сістэме і ўласціва ўсім відам уласнасці, уключаючы дзяржаўную. Развіццё П. цесна звязана з эканам. працэсамі, якія ствараюць для яго спрыяльныя ўмовы, — раздзяржаўленне ўласнасці, прыватызацыя прадпрыемстваў, заахвочванне канкурэнцыі і інш.

Прадпрымальнік можа ажыццяўляць любыя віды гасп. дзейнасці, не забароненыя законам, у т. л. камерцыйнае пасрэдніцтва, гандл.-закупачную, кансультацыйную і інш., а таксама аперацыі з каштоўнымі паперамі. Статус прадпрымальніка набываецца праз дзярж. рэгістрацыю, без якой П. забаронена. Формы П.: прыватнае і калектыўнае; можа ажыццяўляцца без выкарыстання наёмнай працы, з яе выкарыстаннем; са стварэннем юрыд. асобы, без яе стварэння. Прадпрымальнік мае права: ствараць для П. любыя прадпрыемствы, якія не супярэчаць заканадаўству; набываць поўнасцю або часткова маёмасць дзярж. прадпрыемстваў і прадпрыемстваў, заснаваных на інш. формах уласнасці, інш. маёмасць і маёмасныя правы; наймаць і звальняць работнікаў на ўмовах кантрактаў; самастойна ўстанаўліваць формы, сістэмы і памеры аплаты працы і інш. даходы асоб, што працуюць па найме; самастойна фарміраваць праграму гасп. дзейнасці, выбіраць пастаўшчыкоў і спажыўцоў, устанаўліваць цэны і тарыфы; адкрываць рахункі ў банках, ажыццяўляць усе віды разліковых, крэдытных і касавых аперацый, свабодна распараджацца прыбыткам (даходам) ад прадпрымальніцкай дзейнасці, што застаецца пасля выплаты падаткаў; карыстацца дзярж. сістэмай сац. забеспячэння і страхавання; выступаць удзельнікам знешнеэканам. зносін і ажыццяўляць валютныя аперацыі ў парадку, устаноўленым заканадаўствам.

На Беларусі П. развіваецца з 2-й пал. 1980-х г., прайшло 3 асн. этапы: кааператыўнае П. (1988—91), пры якім асн. крыніцай прадпрымальніцкіх даходаў была розніца паміж дзярж. і свабоднымі цэнамі; П. ва ўмовах свабоднага цэнаўтварэння (1992—95), калі адбываўся бурны рост прадпрымальніцкай актыўнасці, а самі прадпрымальнікі пачалі асэнсоўваць сябе як сац. слой са сваімі эканам. інтарэсамі; П. ва ўмовах цэнтралізаванага дзярж. рэгулявання (з 1996).

т. 12, с. 538

Беларуская Энцыклапедыя (1996—2004, правапіс да 2008 г., часткова)

НАВУКО́ВЫЯ ТАВАРЫ́СТВЫ,

добраахвотныя аб’яднанні спецыялістаў і інш. асоб, якія маюць на мэце правядзенне навук. даследаванняў, садзейнічаць развіццю пэўнай галіны навукі. Асн. задачы Н.т.: распаўсюджванне навук. ведаў, далучэнне спецыялістаў да ўдзелу ў вырашэнні задач адпаведнай галіны навукі, садзейнічанне навук.-арганізац. кансалідацыі вучоных з мэтай павышэння эфектыўнасці даследаванняў і ўкаранення іх вынікаў у практыку і інш. Адыгрываюць важную ролю ў развіцці міжнар. навук. супрацоўніцтва. Асн. метады; арг-цыя лекцый і дакладаў, правядзенне навук. канферэнцый, семінараў, кангрэсаў, публікацыя вынікаў навук. даследаванняў і абмен навук. інфармацыяй, правядзенне незалежных пазаведамасных экспертыз навук. і навук.-тэхн. праектаў, падрыхтоўка аналіт. даведак, прагнозаў, прапаноў па пэўных кірунках навук. дзейнасці, ажыццяўленне навук. даследаванняў у розных формах, пошукавых, краязнаўчых работ і інш. Паводле статуса бываюць міжнар., нац., рэсп., рэгіянальныя і інш.; адрозніваюць таксама па ступені ахопу галін навукі, характары дзейнасці, па формах узаемадзеяння з дзярж. навук. ўстановамі і характары сувязей з навук. грамадскасцю і інш. Крыніцы фінансавання: членскія ўзносы, даходы ад выдавецкай дзейнасці і мерапрыемстваў, дзярж. субсідыі, ахвяраванні прыватных асоб, спонсарская падтрымка і інш.

Узніклі яшчэ ў глыбокай старажытнасці (4—3 ст. да н.э.), часам пад назвай акадэмій (Платонаўская акадэмія, Александрыйскі мусеян, «Дом мудрасці» ў Багдадзе, Акадэмія Мамуна ў Харэзме і інш). З 15—16 ст. як прафес. аб’яднанні вучоных. У 17 ст. з’явіліся спецыялізаваныя Н.т. (геагр., мед. і інш.). Універсальныя Н.т. часам станавіліся нац. навук. цэнтрамі, напр., Лонданскае каралеўскае т-ва. На Беларусі нефармальныя аб’яднанні навукоўцаў узніклі разам з заснаваннем навуч. устаноў і аб’ядноўвалі выкладчыкаў і студэнтаў па навук. інтарэсах. Важную ролю ў арг-цыі работы па вывучэнні роднага краю адыграла дзейнасць філаматаў і філарэтаў, Віленскай археалагічнай камісіі і інш. Н.т.

У Рэспубліцы Беларусь дзейнічаюць (1999): Н.т. кардыёлагаў, гігіеністаў, глебазнаўцаў, архівістаў; хім., геагр., бат. і інш. Асн. мэтам Н.т. адпавядае дзейнасць грамадскіх акадэмій (Міжнар. акадэмія вывучэння нац. меншасцей, Міжнар. акадэмія арганізац. і кіраўніцкіх навук, Бел. акадэмія сац. навук і інш.), асацыяцый (Міжнар. асацыяцыя беларусістаў, Бел. асацыяцыя геадэзістаў і картографаў і інш.), цэнтраў (Бел. цэнтр канстытуцыяналізму і параўнальна-прававых даследаванняў і інш.). Рэсп. Н.т. маюць аддзяленні ў рэгіёнах, міжнар. Н.т. — і за мяжой. Шэраг Н.т. створаны непасрэдна ў рэгіёнах, дзейнічаюць пры асобных НДІ і ВНУ.

С.​А.​Яцкевіч.

т. 11, с. 110

Беларуская Энцыклапедыя (1996—2004, правапіс да 2008 г., часткова)

СВАБО́ДНАЯ ЭКАНАМІ́ЧНАЯ ЗО́НА,

тэрыторыя ў межах якой-н. дзяржавы, дзе ўстанаўліваюцца пэўныя льготныя ўмовы (прэферэнцыі) гасп. і прадпрымальніцкай дзейнасці мытнага, валютнага, падатковага, візавага характару. Задачы С.э.з.: стымуляванне ў зоне дзейнасці, звязанай з апрацоўкай тавараў, што павялічвае іх вартасць, рост экспарту; прыцягненне замежных інвестыцый і новых тэхналогій; стварэнне ўмоў для выхаду нац. кампаній і фірм на знешнія рынкі; паскарэнне эканам. развіцця краіны. Іх вырашэнне дасягаецца праз стварэнне за кошт дзярж. інвестыцый вытв. інфраструктуры, адмены мытных пошлін і падаткаабкладання экспарту, вызвалення або змяншэння падаткаў на даходы прадпрыемстваў і фірм зоны, ільготнага перамяшчэння даходаў замежных інвестараў за межы краіны, надання права набыцця ўчасткаў зямлі на тэр. зоны па льготных стаўках, ільготнага крэдытавання для будаўніцтва вытв. пабудоў і інш. Больш як 40-гадовая сусв. практыка сведчыць, што ў сваім развіцці С.э.з. праходзяць 3 асн. этапы. На першым ствараецца вытв. і абслуговая інфраструктура, аддаецца перавага прадпрыемствам, якія забяспечваюць хуткае абарачэнне капіталу ў гандлі, сельскай гаспадарцы, сферы паслуг. Другі этап характарызуецца ростам прамысл. прадпрыемстваў у спалучэнні са знешнім гандлем. На наступным этапе ажыццяўляецца пераход ад працаёмкіх працэсаў вытв-сці да перавагі тэхналогій перадавых галін.

Найб. пашырэнне атрымалі экспартна-вытворчыя і імпартна-вытворчыя С.э.з., бязмытныя зоны або зоны свабоднага гандлю (парты, аэрапорты), спецыялізаваныя зоны навук.-тэхн. развіцця, зоны страхавых і банкаўскіх паслуг. У свеце дзейнічае каля 480 С.э.з. рознай спецыялізацыі.

На Беларусі С.э.з. ствараюцца з 1990-х г. Іх дзейнасць рэгулюецца заканадаўствам. Нарматыўна-прававая база закладзена ў 1996 Указам Прэзідыума Вярхоўнага Савета Рэспублікі Беларусь аб свабодных эканам. зонах на тэр. рэспублікі. На 1.1.2001 на Беларусі функцыянуюць 4 С.э.з.: «Брэст», «Мінск», «Гомель-Ратон», «Віцебск», зарэгістравана 169 прадпрыемстваў-рэзідэнтаў. Фактычна працуюць 144 прадпрыемствы-рэзідэнты (85,2%), з іх 50% знаходзіцца ў Брэсцкай зоне, большасць рабочых месц (52,6%) прыпадае на Гомельскую зону. Прамыя замежныя інвестыцыі ў 2000 на ўсе зоны склалі 6896,7 млн. руб. Асн. галіны вытв-сці ў бел. С.э.з. — прадпрыемствы электратэхн., лясной, дрэваапр. і цэлюлознапапяровай, харч. прам-сці. Аб’ём прадукцыі, выпушчанай прадпрыемствамі-рэзідэнтамі ўсіх зон, склаў менш за 1% ад агульнай па рэспубліцы. Гэта сведчыць, што С.э.з. істотнага ўплыву на эканоміку краіны пакуль што не робяць.

Літ.:

Данько Т.П., Окрут З.М. Свободные экономические зоны в мировом хозяйстве. М., 1998;

Абрамчук С.Н. Свободные экономические зоны в Республике Беларусь: пробл. и перспективы развития. Брест, 1999.

В.​С.​Булко.

т. 14, с. 244

Беларуская Энцыклапедыя (1996—2004, правапіс да 2008 г., часткова)

КРЭДЫ́Т (лац. creditum пазыка, доўг ад credere верыць),

пазыка ў грашовай або таварнай форме, якая даецца адной юрыд. або фіз. асобай (крэдыторам) другой асобе — пазычальніку. Уяўляе сабой рух пазыковага капіталу, які ажыццяўляецца на асновах тэрміновасці, зваротнасці і платнасці. Як эканам. катэгорыя К. вядомы з часоў рабаўладальніцкага грамадства, найб. развіццё атрымаў пры капіталізме. У рыначнай эканоміцы К. ўласціва пераразмеркавальная функцыя, таму даходы дзяржавы, прыбытак прадпрыемстваў, прыватныя зберажэнні ператвараюцца ў пазыковы капітал, які садзейнічае эканоміі выдаткаў абарачэння і накіроўваецца ў неабходныя сферы нар. гаспадаркі. К. выконвае функцыю паскарэння канцэнтрацыі і цэнтралізацыі капіталу. У працэсе яго развіцця выкарыстоўваюцца розныя віды рахункаў, дэпазітныя сертыфікаты, крэдытныя карткі і інш., адбываецца апераджальны рост безнаяўнага абароту, паскарэнне грашовых патокаў. К. бывае камерцыйны, банкаўскі, дзяржаўны, знешнегандлёвы, спажывецкі, міжнародны, іпатэчны і інш. Камерцыйны К. выдаецца прадпрыемствамі, аб’яднаннямі і інш. гасп. суб’ектамі адзін аднаму, напр., для папаўнення часовай нястачы абаротнага капіталу, пашырэння вытв-сці, а таксама ў выглядзе адтэрміноўкі плацяжу за прададзеныя тавары, выкананыя работы або паслугі. Такі К. афармляецца звычайна вэксалем. Ён не можа быць выкарыстаны для выплаты зарплаты і выдаецца толькі прадпрыемствамі-вытворцамі. Банкаўскі К., які з’яўляецца асн. формай крэдытавання, даецца банкамі, фондамі, асацыяцыямі і інш. крэдытна-фінансавымі ўстановамі любым гасп. суб’ектам. Від К., пры якім пазычальнікам выступае дзяржава, а фіз. і юрыд. асобы, якія набываюць дзярж. каштоўныя паперы, — арандатарамі, наз. дзяржаўным. Спажывецкі К. даецца пры продажы тавараў і паслуг непасрэдна спажыўцам у форме адтэрміноўкі плацяжу (у растэрміноўку). Знешнегандлёвы -К. можа быць экспартны, імпартны, камерцыйны або банкаўскі. Міжнародны К. прадастаўляецца дзяржавамі, міжнар. банкамі і фінансавымі арг-цыямі, прыватнымі банкамі і фірмамі, інш. фіз. і юрыд. асобамі ў працэсе міжнар. эканам. супрацоўніцтва і з’яўляецца важнай састаўной часткай міжнар. эканам. адносін, умовай развіцця сувязей паміж рознымі краінамі. Міжнар. банкаўскі К. можа выступаць і ў форме экспартнага, фінансавага, валютнага К. Важнай яго формай з’яўляецца і міждзярж. доўгатэрміновы крэдыт (міжурадавыя пазыкі). Пашыраецца іпатэчны К., які выдаецца іпатэчнымі камерцыйнымі банкамі, страхавымі і інш. крэдытна-грашовымі ўстановамі пад заклад нерухомай маёмасці (землі, пабудовы і інш.), а ў асобных выпадках пад заклад, машын і абсталявання. К. можа быць ільготны (даецца па стаўках, ніжэйшых за рыначныя, і часта на больш працяглы перыяд), адзыўны (выдаецца пад пераводны вэксаль, што можа быць адкліканы ў любы момант без папярэджання), рэвольверны (крэдытная лінія, сродкі па якой могуць быць запазычаны ў любы час з наступнымі рэгулярнымі плацяжамі ў пагашэнне раней абумоўленай мінімальнай сумы). Па тэрмінах выплаты К. бывае каротка-, сярэдне- і доўгатэрміновы.

У.​Р.​Залатагораў.

т. 8, с. 532

Беларуская Энцыклапедыя (1996—2004, правапіс да 2008 г., часткова)

ЗЕМЛЕЎЛАДА́ННЕ,

юрыдычная форма фактычнага валодання зямлёй. Права землеўладальніка вытворнае і залежнае ад права зямельнай уласнасці.

Аб’ектам гэтага права ў Рэспубліцы Беларусь з’яўляецца зямельны ўчастак, дадзены для мэт, замацаваных у заканадаўстве. Кодэкс аб зямлі замацоўвае 2 віды З.: пажыццёвае спадчыннае валоданне зямлёй грамадзян Рэспублікі Беларусь і пастаяннае валоданне калгасаў, саўгасаў, інш. дзярж., каап., грамадскіх прадпрыемстваў, устаноў і арг-цый, рэліг. арг-цый. Зямельныя ўгоддзі даюцца грамадзянам у пажыццёвае спадчыннае валоданне з мэтай вядзення сялянскай гаспадаркі, буд-ва і абслугоўвання жылога дома, дачнага буд-ва, садаводства, жывёлагадоўлі і традыц. нар. промыслаў. У законе ўстаноўлены найб. нарматывы плошчы зямельных участкаў для кожнай мэты (напр., для вядзення сял. гаспадаркі — да 50 га с.-г. угоддзяў). У пастаяннае валоданне зямля даецца для 2 мэт — для вядзення сельскай і лясной гаспадаркі. Ва ўсіх астатніх выпадках юрыд. асобам зямля даецца ў карыстанне або арэнду. Кожны землеўладальнік можа быць адначасова і землекарыстальнікам, але не наадварот. У адрозненне ад прыватнага ўласніка землеўладальнік пазбаўлены права распараджацца зямельным участкам. Паводле закону землеўладальнік мае права самастойна гаспадарыць на зямлі, мае права ўласнасці не толькі на пасевы і вырабленую с.-г. прадукцыю, але і на даходы ад яе рэалізацыі і, у выпадку адабрання зямлі або добраахвотнага адмаўлення ад зямельнага ўчастка, мае права атрымаць поўную кампенсацыю затрат на павышэнне ўрадлівасці глебы. У астатнім іх правы ідэнтычныя правам і абавязкам землекарыстальнікаў (гл. Землекарыстанне). Падставы ўзнікнення, пераходу і спынення права З. таксама адзіныя.

У феад. перыяд на Беларусі было шырока распаўсюджана ўладанне няўласнымі землямі (пасесія), формамі яго былі падараванне, арэнда, заклад (застава), пажыццёвае кіраванне (трыманне). У пасесійным уладанні, пераважна ў форме падаравання буйным феадалам, часта знаходзіліся дзярж. землі. У заклад і арэнду паступалі ў асноўным прыватнаўласніцкія землі — ва ўладанне магнатаў і найб. прадпрымальніцкай ч. буйной і сярэдняй шляхты. У ролі трымальніка зямель выступала і царква. У 16 ст ў ВКЛ прыватнае З. складала каля 65%, дзяржаўнае — 30, царкоўнае — 5%. У выніку пераразмеркавання ўладання зямлёй на Беларусі ў апошняй чвэрці 18 ст. на прыватнае З. прыпадала 79,8% зямельнай плошчы, дзяржавы — 7,6, царквы — 12,6%. Памешчыкі часта закладвалі зямлю ў крэдытных установах. Пасля рэформы 1861 уладальнікамі зямельных надзелаў сталі і сяляне, вызваленыя ад прыгоннай залежнасці і пераведзеныя на выкуп. Купля-продаж і дарэнне зямлі былі моцна абмежаваны. Сялянам забаранялася закладваць надзельныя землі нават пасля выкупу. Яны былі абмежаваны і ў правах распрацоўкі нетраў на надзельнай зямлі. Абмяжоўвалася права сялян на надзельную зямлю, замацаваную ў асабістую ўласнасць у выніку Сталыпінскай аграрнай рэформы (продаж гэтай зямлі толькі сялянам, заклад яе толькі ў Сялянскім пазямельным банку). Пасля Кастр. рэвалюцыі 1917 уласнікам зямлі з’яўлялася Сав. дзяржава, якая валодала і правам З. Грамадзяне і арг-цыі маглі валодаць зямлёй толькі ў выпадках, калі яе давалі ў карыстанне сав. органы. У сувязі з нацыяналізацыяй зямлі ў СССР у зямельных адносінах былі выключаны купля-продаж зямлі. Зямля не магла быць аб’ектам таварнага абароту, пазыкі, арэнды, дарэння і завяшчання; забараняўся абмен зямлі без ведама і дазволу дзяржавы.

Літ.:

Панютич В.П. Социально-экономическое развитие белорусской деревни в 1861—1900 гг. Мн., 1990.

В.​М.​Заркоў, В.​П.​Панюціч.

т. 7, с. 55

Беларуская Энцыклапедыя (1996—2004, правапіс да 2008 г., часткова)

ПАДА́ТКІ,

абавязковыя грашовыя плацяжы юрыд. і фіз. асоб у дзярж. або мясц. бюджэт. Устанаўліваюцца і прымусова спаганяюцца дзяржавай у форме пераразмеркавання часткі грамадскага прадукту, што выкарыстоўваецца для задавальнення агульнадзярж. патрэб. Сутнасць, унутр. змест і значэнне раскрываюць іх функцыі: фіскальная (функцыя асноўная і характэрная для ўсіх дзяржаў на розных этапах развіцця); выяўляецца ў бесперабойным забеспячэнні дзяржавы фін. рэсурсамі); стымулюючая (выяўляецца ў змене аб’екта абкладання, змяншэнні падаткаабкладаемай базы і рэалізуецца праз сістэму льгот, прэферэнцый, выключэнняў); размеркавальная (забяспечвае працэс пераразмеркавання часткі сукупнага грамадскага прадукту); рэгулюючая (удзельнічае ў пераразмеркавальным працэсе, уплывае на ўзнаўленне і яго тэмпы, назапашванне капіталу і плацежаздольны попыт насельніцтва).

П. вядомы з глыбокай старажытнасці, калі яны існавалі ў форме даніны, павіннасцей і інш. пабораў. Узнікненне П. звязана з неабходнасцю ўтрымання дзяржавы. У ВКЛ і Рэчы Паспалітай П. выступалі ў якасці ўстаноўленых плацяжоў на карысць дзяржавы, феадалаў і царквы. Падатковай адзінкай у сельскай мясцовасці была абшчына, сяляне якой плацілі грашовыя і натуральныя П.; з гарадоў спаганялася ардыншчына, сярэбшчына, карчомны чынш Да пач. 17 ст. ў ВКЛ было больш за 30 розных павіннасцей (байдачнае, дзесяціна, куніца, саха, чоп і інш.). У Рас. імперыі, потым у СССР П. вызначаліся і спаганяліся ў адпаведнасці з дзеючым заканадаўствам. У 1930 у сувязі з падатковай рэформай шматлікія П. прадпрыемстваў (больш за 80 відаў аб’яднаны ў П. з абароту і адлічэнні ад прыбытку. Пазней П. ў асноўным спаганяліся з даходаў грамадзян, каап., грамадскіх прадпрыемстваў і з калгасаў у форме падаходнага падатку. Насельніцтва таксама плаціла мясцовыя зборы — с.-г. П., з маласямейных і адзінокіх грамадзян. Асн. крыніцай даходаў бюджэту былі П. з абароту — універсальныя акцызы, якія плацілі прадпрыемствы. З іх дапамогай ажыццяўлялася рэгуляванне фіксаваных рознічных і аптовых цэн. Уведзеныя ў 1960 плата за фонды, фіксаваныя плацяжы, плата за прац. рэсурсы па-сутнасці былі абавязковымі П.

У Рэспубліцы Беларусь з 1992 заканадаўча зацверджана новая падатковая сістэма. П., як і аб’ектаў абкладання, шмат, яны гарантуюць прыкладна роўныя ўмовы ўсім суб’ектам, незалежна ад формы ўласнасці. Юрыд. асобы абавязаны плаціць ускосныя і адначасовыя грашовыя П. Сярод ускосных: П. на дабаўленую вартасць (аб’ект падаткаабкладання — вартасць, якую прадпрыемства дабаўляе да вартасці сыравіны, матэрыялаў або тавараў пры вытв-сці і рэалізацыі прадукцыі, выкананні работ і аказанні паслуг), П. на паліва (аб’ект падаткаабкладання — выручка ад рэалізацыі бензінаў і дызельнага паліва, сціснутага і звадкаванага газу); П. на продаж (разнастайныя акцызы на асобныя тавары, напр., на гарэлку, тытунёвыя вырабы і да т.п.). Да прамых П. належаць: П. на прыбытак, даходы, нерухомасць, надзвычайны для ліквідацыі вынікаў катастрофы на Чарнобыльскай АЭС, экалагічны, транзітны, мытныя пошліны, зямельны. Насельніцтва плаціць П. на нерухомасць, зямельны; прадпрымальнікі плацяць таксама П на дабаўленую вартасць. Усе сумы П. і збораў залічваюцца ў бюджэт краіны. Памеры адлічэнняў у мясц. бюджэты ад агульнадзярж. П. ўстанаўліваюцца штогод пры зацвярджэнні бюджэту. Гл. таксама Падатковая палітыка, Падатковыя льготы.

Літ.:

Фишер С., Дорнбуш Р., Шмалензи Р. Экономика: Пер. с англ. М., 1993;

Курс экономики. 2 изд. М., 1999;

Налоги. Мн., 2000.

М.​Е.​Заяц.

т. 11, с. 486

Беларуская Энцыклапедыя (1996—2004, правапіс да 2008 г., часткова)