прадстаўленая на рынку патрэба ў таварах і паслугах, абмежаваная дзеючымі цэнамі і плацежаздольнасцю спажыўцоў. Характарызуецца велічынёй, якая вызначае колькасць тавараў (паслуг), што пакупнік жадае і здольны набыць па дадзенай цане ў дадзены перыяд часу. Аб’ём і структура П. залежаць ад цэн на тавар і ад інш. нецэнавых фактараў (мода, даходы спажыўцоў, цэны на інш. тавары, у т. л. на тавары-заменнікі і спадарожныя тавары). Таварная структура П. — сукупнасць удзельнай вагі асобных тавараў і таварных груп у агульным аб’ёме П. Часавая структура П. характарызуе час узнікнення П. (бягучы і перспектыўны П.). Адрозніваюць індывідуальны П. адной асобы, рыначны П. на дадзеным рынку і сукупны П. на ўсіх рынках дадзенага тавару (паслугі) альбо на ўсе тавары (паслугі), што вырабляюцца і прадаюцца. П. у эканоміцы звязаны з прапановай тавараў і паслуг; раўнавага паміж імі — неабходная ўмова раўнавагі ў нар. гаспадарцы.
Беларуская Энцыклапедыя (1996—2004, правапіс да 2008 г., часткова)
ВІ́ННЫ ВО́ДКУП,
сістэма збірання ўскоснага падатку, пры якой аддаецца на водкуп прыватным прадпрымальнікам права на гандаль віном (гарэлкай). Адкупшчыкі плацілі дзяржаве загадзя абумоўленую грашовую суму і гэтым набывалі права на публічны гандаль гарэлкай. У Расіі вядомы з 16 ст. Існаваў на працягу 17 — 1-й пал. 19 ст. побач з віннай манаполіяй. Асабліва быў пашыраны ў 18 ст. Да 19 ст. не пашыраўся на шэраг зах., паўн.-зах., паўд.-зах. губерняў і Царства Польскае, дзе права на гандаль віном захоўвалі памешчыкі і гарады. З 18 ст. вінны водкуп — адна з крыніц т.зв. пачатковага накаплення капіталу. На яго аснове ўзбагачаліся купецтва і дваранства, а дзяржава атрымлівала вял.даходы (напр., у 1859—63 прыбыткі ад віннага водкупу складалі 40% усіх даходаў). Вінны водкуп выклікаў абурэнне народа і прывёў да адкрытых выступленняў у 1858—59. Сістэма віннага водкупу ліквідавана ў 1863 і заменена інш. відам ускоснага падатку — акцызам.
Беларуская Энцыклапедыя (1996—2004, правапіс да 2008 г., часткова)
ГАРАДСКА́Я ЎПРА́ВА,
выканаўчы орган гар. думы ў Рас. імперыі. Складалася з 2—3 асоб, выбраных думай. Узначальваў управу гарадскі галава (адначасова быў і старшынёй гар. думы). Члены ўправы лічыліся на дзярж. службе і атрымлівалі заработную плату, якую ўстанаўлівала гар. дума з фонду гар. даходаў. Гарадская ўправа мела пастаянную канцылярыю, якая падзялялася на шэраг аддзелаў, адпаведных функцыям гар. самакіравання. Пры ёй ствараліся пастаянныя і часовыя камісіі. Гарадскія ўправы займаліся пытаннямі гаспадаркі і добраўпарадкавання гарадоў, супрацьпажарнымі мерапрыемствамі, ажыццяўлялі нагляд за развіццём мясц. гандлю і прам-сці, кіравалі гар. медыцынай і нар. адукацыяй. Не валодалі прымусовай уладай, падпарадкоўваліся губернатару і міністру ўнутр. спраў, якія маглі накласці вета на любое рашэнне ці пастанову гарадской управы. У Беларусі, дзе гар.даходы былі меншыя за расходы, гарадскія ўправы выбіраліся пераважна ў губ. гарадах. У большасці пав. гарадоў функцыі гарадской управы выконваў гар. галава.
Беларуская Энцыклапедыя (1996—2004, правапіс да 2008 г., часткова)
ЗЕ́МСКАЯ СТАТЫ́СТЫКА,
статыстычныя работы земстваў па абследаванні сельскай гаспадаркі і сялянскіх промыслаў, уліку надзельнай зямлі для размеркавання земскіх павіннасцей. Падзялялася на асн. і бягучую. Асн. З.с. вывучала эканам. ўмовы і гасп. становішча сялянства (звесткі пра яго колькасць, занятасць, адукацыю, зямельныя даходы, колькасць жывёлы і інш.). Метад збору звестак — падворны перапіс, а таксама выбраныя, т.зв. бюджэтныя абследаванні некат. тыповых сял. гаспадарак. Бягучая З.с. рэгістравала становішча сял. гаспадарак за кожны справаздачны год. У Расіі ўзнікла ў 1870-я г. У Беларусі пачала развівацца пасля ўтварэння ў сак. 1911 губ. земскіх упраў (Віцебскай, Магілёўскай і Мінскай) і стат. к-таў пры іх, якія правялі ў 1915 перапіс жывёлы ў Мінскай, падворны перапіс жывёлы ў Віцебскай губ., гар. перапіс у Магілёве (1917) і інш., удзельнічалі ва Усерасійскіх с.-г. і пазямельных перапісах 1916 і 1917.
Беларуская Энцыклапедыя (1996—2004, правапіс да 2008 г., часткова)
КАПІТАЛІЗА́ЦЫЯ,
1) расходаванне прыбытку на павелічэнне капіталу; ператварэнне ў капітал будучых даходаў прадпрыемства і накіраванне іх на стварэнне асноўнага капіталу, набыццё або буд-ваасн. фондаў. Напр., вартасць машыны — гэта капіталізаваная вартасць будучых даходаў ад машыны; цана зямлі разглядаецца як капіталізаваная рэнта, а цана аблігацыі вызначаецца вартасцю будучых паступленняў.
2) Метад ацэнкі вартасці прадпрыемства паводле яго даходу або прыбытку. Вызначаецца «велічынёй капіталу, здольнага прыносіць такія даходы або прыбытак пры норме прыбытку, роўнай сярэдняму пазыковаму працэнту (плаце за карыстанне крэдытамі).
3) Агульная рыначная вартасць акцый, якія знаходзяцца ў абарачэнні на пэўнай фондавай біржы або ў рамках асобнай краіны. Пад К. біржы разумеецца сума ўсіх акцый, выпушчаных у абарачэнне кампаніямі, каштоўныя паперы якіх дапушчаны да гандлю на дадзенай біржы. Пад К. якой-н. краіны разумеецца сумарная рыначная вартасць кампаній, якія выпусцілі акцыі ў свабоднае абарачэнне на тэр. дадзенай краіны. Паказчык К. ў гэтым выпадку служыць ацэнкай нац. багацця краіны, ёмістасці карпаратыўнага сектара эканомікі.
павялі́чваць у тры разы́ auf das Dréifache vergrößern;
павялі́чваць дахо́ды die Éinnahmen verméhren;
павялі́чваць ко́лькасць а́рміі die Armée [Trúppen] verstärken
Беларуска-нямецкі слоўнік (М. Кур'янка, 2010, актуальны правапіс)
перавы́сіць, ‑вышу, ‑высіш, ‑высіць; зак.
1.што. Перасягнуць які‑н. рубеж. Прадукцыя прамысловасці перавысіла даваенны ўзровень. □ Вада перавысіла плаціну і .. цякла цераз масток.Чорны.// Стаць большым за што‑н. Даходы перавысілі расходы. У воз тавараў перавысіў вываз.// Зрабіць больш, чым меркавалася, чым было прадугледжана. Перавысіць план. □ Прарыў у кавальскім цэху знішчылі. Нават перавысілі лічбы вытворчасці.Чорны.
2.што. Выйсці за вызначаныя або агульнапрынятыя нормы, межы чаго‑н. Перавысіць свае паўнамоцтвы. Перавысіць хуткасць руху.
3.каго. Выявіць перавагу над кім‑, чым‑н. Перавысіць усіх сваёй спрытнасцю.
Тлумачальны слоўнік беларускай мовы (1977-84, правапіс да 2008 г.)
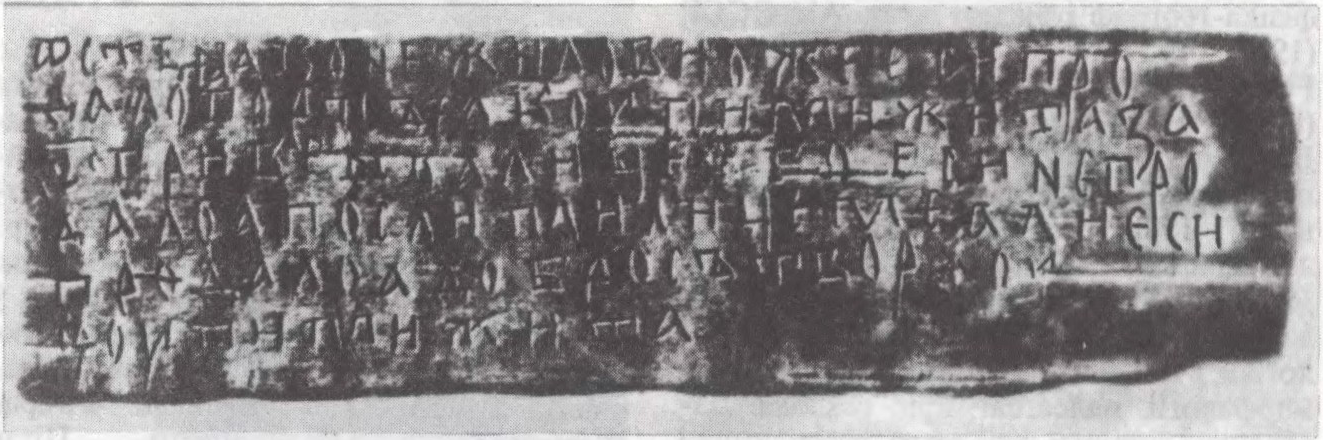
БЕРАСЦЯ́НЫЯ ГРА́МАТЫ,
пісьмы, запіскі, дакументы 11—15 ст. на бяросце, выяўленыя пры раскопках стараж.усх.-слав. гарадоў. На тым баку бяросты, што прылягаў да дрэва, літары надрапвалі завостранай касцяной ці жал. палачкай — пісалам. Вядома больш за 750 Берасцяныя граматы, у т. л. Ноўгарада, Старой Русы (23 граматы), Смаленска (10), Пскова (8), Звянігарада (Украіна; 3) і інш. На Беларусі выяўлены ў Віцебску (13—14 ст.) і Мсціславе (пач. 13 ст.). Асн. тэма грамат 11—12 ст. — крэдыторства, пазыка грошай; 13—15 ст. — валоданне зямлёй, клопаты пра сяўбу і ўборку збожжавых, пра даходы, феад. павіннасці, абавязацельствы, завяшчанні. У наўгародскіх граматах упамінаюцца жыхар Полацка і палонны, выкуплены з Полацка; берасцяная грамата 11 ст. напісана Жыравітам, жыхаром Полацка, Смаленска ці Віцебска.
Літ.:
Арциховский А.В. Новгородские грамоты на бересте: (Из раскопок 1958—1961 гг.). М., 1963;
Янин В.Л. Я послал тебе бересту... 2 изд. М., 1975;
Тарасаў С.В. З гісторыі полацкай эпіграфікі X—XV ст. // Кніжная культура Беларусі. Мн., 1991.
Беларуская Энцыклапедыя (1996—2004, правапіс да 2008 г., часткова)
ПАДАХО́ДНЫ ПАДА́ТАК з грамадзян, від падатку, які бярэцца з сукупнага даходу грамадзян у грашовай (нац. або замежнай валюце) ці натуральнай формах, атрыманага на тэр. краіны або за яе межамі на працягу каляндарнага года. На Беларусі адносіцца да прамых падаткаў і бярэцца на аснове закона «Аб падаходным падатку з грамадзян» (1991). Уплывае на фарміраванне мясц. бюджэтаў або адносіцца да разраду ўласных (замацаваных) падаткаў і поўнасцю застаецца на тэр.мясц. Саветаў. Плацельшчыкамі П.п. з’яўляюцца грамадзяне краіны, замежныя грамадзяне і асобы без грамадзянства, якія пастаянна або часова пражываюць на яе тэрыторыі. Законам прадугледжаны даходы, што не падлягаюць падаткаабкладанню (дапамога, аліменты, стыпендыі, пенсіі і г.д.), а таксама льготы, па якіх асобныя катэгорыі грамадзян ад выплаты падатку вызваляюцца поўнасцю або сума падатку паніжаецца (інваліды, слабазабяспечаныя грамадзяне, сем’і з дзецьмі і інш.), ільготы па падатку з даходаў, атрыманых ад рэалізацыі с.-г. прадукцыі, і інш. З 1999 уведзена сістэма ўсеагульнага дэкларавання пры налічэнні П.п., паводле якой кожны падаткаплацельшчык павінен зарэгістравацца ў падатковых органах па месцы жыхарства і кожны год падаваць дэкларацыю аб даходах, атрыманых за год.